El análisis de la denuncia penal del Banco Central del Paraguay (BCP) revela que el otorgamiento de créditos y sobregiros en Ueno Bank S.A. no obedecía a prácticas bancarias prudenciales ni de mercado, sino a una operativa estructural de desvío y recirculación de fondos públicos captados de los depositantes.
Las empresas del mismo grupo son Mowi S.A., Grupo Hendy S.A., Grupo M S.A., Franede S.A., Vinanzas S.A., entre las empresas intermediarias y de terceros se encuentran Satec S.A., HD Invest E.A.S, Technoma S.A.E.C.A., Factopar S.A. y Itti S.A.E.C.A.
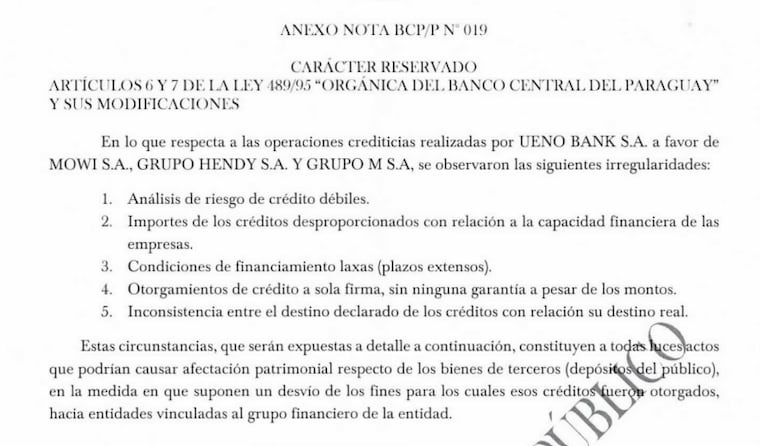 Irregularidades punteadas en la Denuncia Penal del BCP
- Préstamos millonarios sin garantías ni control
La denuncia penal que presentó el BCP ante el Ministerio Público expone un esquema de favorecimiento hacia el propio grupo económico. Ueno Bank entró créditos por montos desproporcionados a empresas del mismo grupo. Las operaciones ocurrieron a sola firma, a plazos extensos de hasta diez años y sin garantías que respalden la devolución del dinero. Las carpetas de crédito mostraron ausencias graves de balances auditados y la falta de estudios reales de solvencia.
- Sobregiros continuos como grifo abierto de dinero
En vez de exigirles que paguen lo que debían, el banco les permitía seguir sacando dinero prestado y dejar sus cuentas en rojo permanentemente, es decir, con sobregiros continuos. Para disimular ese agujero de dinero y que no salte en los controles, las empresas entregaban cheques a cobrar en 3 días o pedían nuevos préstamos al mismo banco. Así cubrían una deuda vieja con una deuda nueva, girando en una bicicleta financiera infinita.
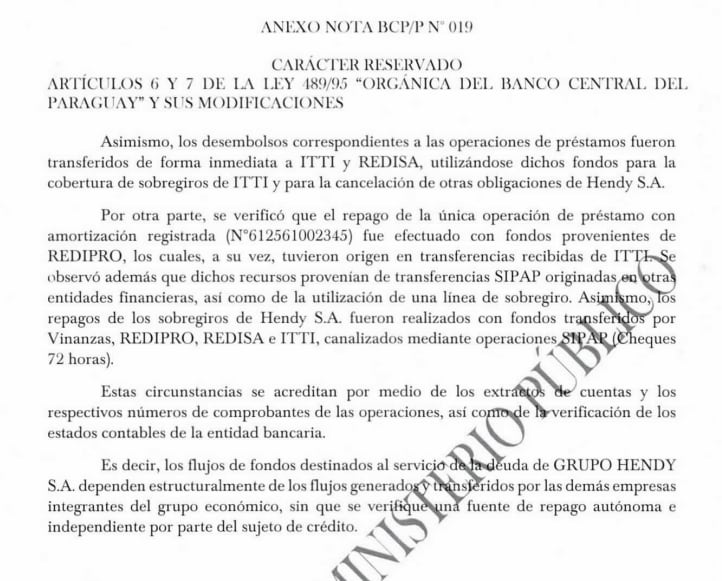 Los repagos de los sobregiros.
- Triangulación de fondos y desvío inmediato
El dinero proveniente de los ahorristas de Ueno, nunca financió los proyectos comerciales declarados en los papeles. Apenas recibían el dinero en sus cuentas, las empresas prestatarias transfirieron los recursos hacia otras sociedades del holding, principalmente ITTI S.A.E.C.A., REDISA y REDIPRO. Con esa triangulación inmediata, el grupo cubrió facturas internas, pagó compromisos ajenos y sostuvo artificialmente compañías sin ingresos propios.
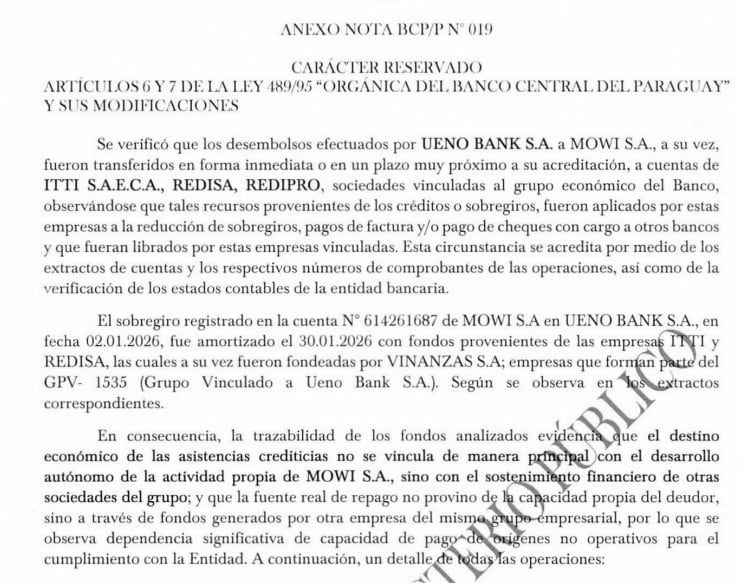 Explicación textual completa de la Superintendencia de Bancos sobre la maniobra
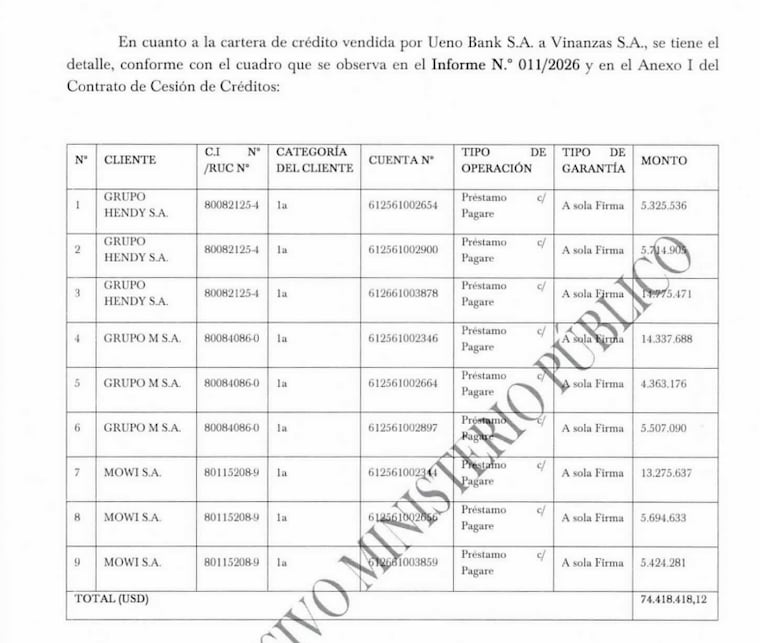
- La venta simulada de una deuda de USD 74,4 millones
Ante las exigencias del regulador para achicar los límites de crédito con parientes corporativos, la entidad armó una maniobra para simular la venta de su cartera vencida por 74,4 millones de dólares a su filial Vinanzas S.A.. Como la norma prohíbe financiar a una empresa vinculada para comprar deudas del propio banco, la gerencia otorgó créditos relámpago a firmas intermediarias como Satec S.A. y HD Invest E.A.S.. Esas firmas pasaron la plata el mismo día a Vinanzas S.A., fingieron un pago al contado y burlaron las reglas oficiales.
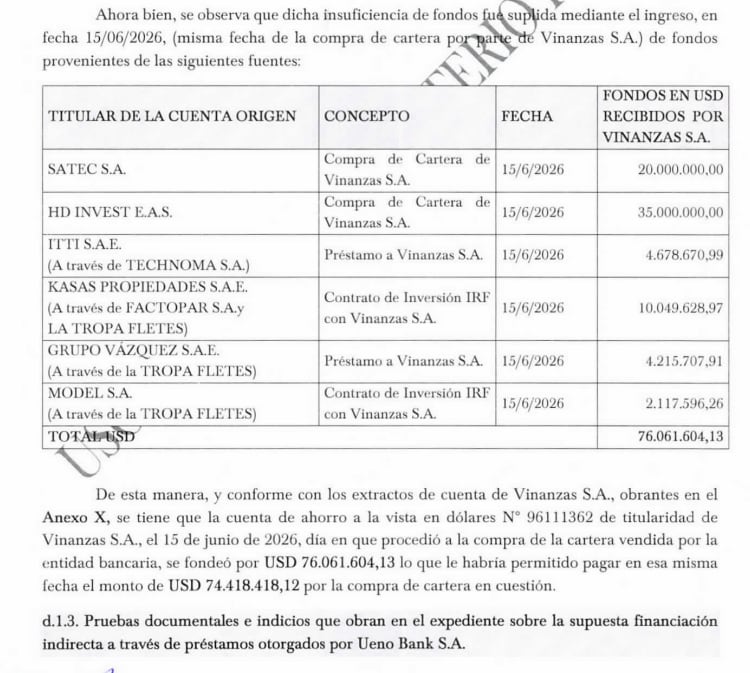 Inyección relampago
- Una sola unidad de riesgo que arriesgó el dinero ajeno
Las empresas compartieron directivos, oficinas físicas y los mismos operadores de banca electrónica, constituyendo una sola unidad de riesgo que el banco ocultó ante la fiscalización. La investigación del Banco Central concluye que la administración gestionó de forma imprudente el patrimonio de terceros. Al amarrar el futuro del banco a sociedades insolventes del mismo grupo, los responsables pusieron en peligro directo los depósitos y la confianza de la ciudadanía.
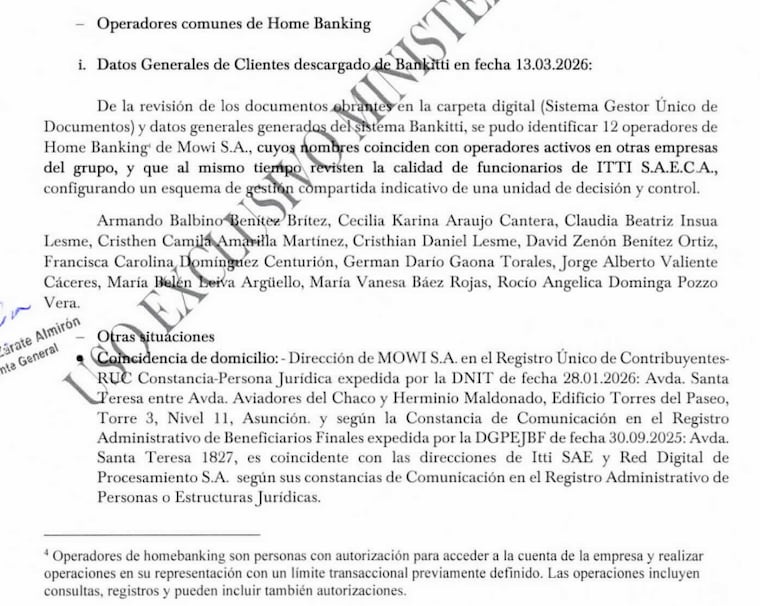 Operadores de Homebanking