- EL PROBLEMA PARA UENO: LA EXIGENCIA REGULATORIA
Al detectar excesos en los límites de crédito con empresas vinculadas (Grupo Hendy S.A., Grupo M S.A. y Mowi S.A.), el BCP exigió la regularización inmediata de las posiciones.
Ante el riesgo de sanciones, Ueno Bank eligió la cesión de la cartera vencida por un total de USD 74.418.418,12 a la firma Vinanzas S.A..
Sin embargo, la reglamentación bancaria prohíbe de forma explícita que un banco financie directa o indirectamente a la empresa compradora cuando existe vinculación entre ambas, y tanto Ueno como Vinanzas, son de Grupo Vázquez.
Por esa razón, la operación requería la figura formal de una venta al contado con recursos del adquirente.
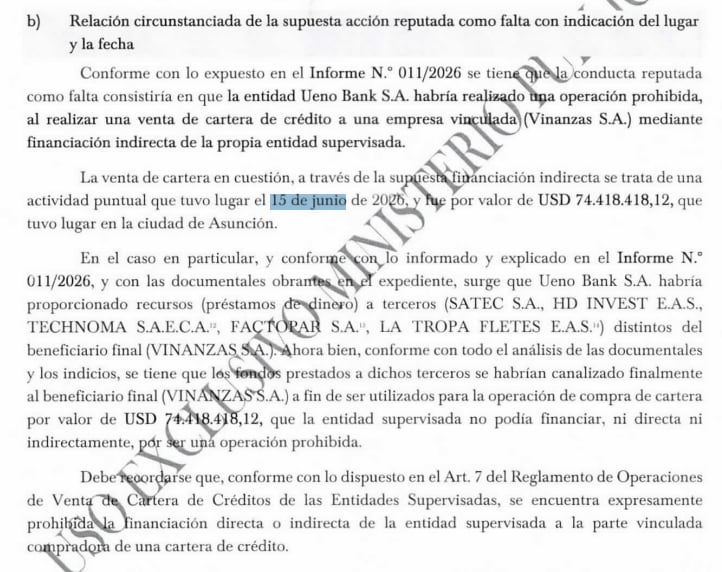 Denuncia Penal del BCP contra Ueno.
- 2. VULNERABILIDAD FINANCIERA: UNA CUENTA SIN LIQUIDEZ
El expediente de la fiscalización constata una iliquidez absoluta en la compradora. Al cierre del 14 de junio, un día antes de la firma del contrato, Vinanzas S.A. disponía de apenas USD 93.828 en la totalidad de sus cuentas bancarias. Con un saldo tan reducido, la firma carecía de la capacidad operativa para pagar USD 74,4 millones sin ayuda financiera externa.
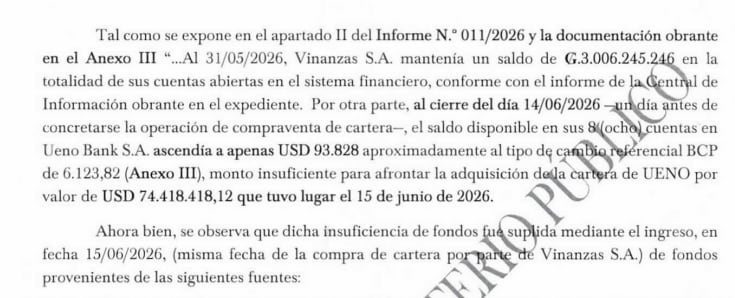 El saldo disponible de Vinanzas S.A. un día antes.
- RECONSTRUCCIÓN DEL 15 DE JUNIO: LA INYECCIÓN DE USD 74,4 MILLONES
Durante la jornada del 15 de junio, Ueno Bank S.A. ejecutó una maniobra de fondeo paralelo a través de empresas intermediarias:
- Canal directo relámpago: el banco otorgó un préstamo por USD 20.000.000 a Satec S.A. y otro por USD 35.000.000 a HD Invest E.A.S.. Esas dos sociedades transfirieron la totalidad de esos USD 55.000.000 a la cuenta de Vinanzas S.A. en el mismo banco y durante la misma fecha.
- Triangulación bursátil de bonos: En forma simultánea, préstamos concedidos a Factopar S.A. (USD 6,84 millones), Technoma S.A.E.C.A. (USD 10 millones) y La Tropa Fletes E.A.S. (USD 10 millones) ingresaron al mercado de títulos. Estas firmas compraron bonos en posesión de ITTI S.A.E., Kasas Propiedades S.A.E., Grupo Vázquez S.A.E. y Model S.A.. Esas tenedoras inyectaron inmediatamente USD 21.061.604,13 adicionales a Vinanzas S.A. bajo la figura de préstamos e instrumentos de renta fija.
Al cierre de ese mismo 15 de junio, la cuenta de Vinanzas S.A. registró el ingreso acumulado de USD 76.061.604,13.
Con esos mismos fondos creados horas antes por el propio banco, Vinanzas S.A. transfirió USD 74.418.418,12 a Ueno Bank S.A., cerrando el círculo.
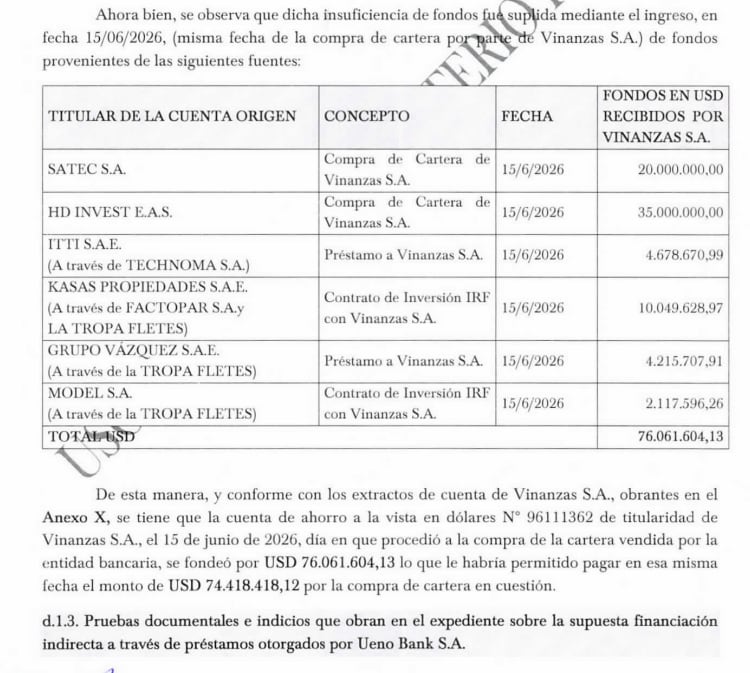 Inyección relampago
- LA ESTRATEGIA DE OCULTAMIENTO AL BCP
La maniobra buscó engañar la supervisión oficial mediante el fraccionamiento de la operación.
El banco presentó ante la Superintendencia de Bancos un contrato de compraventa al contado pulcro en la forma jurídica.
Al mismo tiempo, Ueno Bank ocultó que el origen económico de los USD 74,4 millones provino de sus propios créditos concedidos a las intermediarias.
La triangulación con bonos y préstamos de terceros interpuestos sirvió de pantalla para evitar el registro directo del financiamiento a la parte vinculada. La investigación de la trazabilidad bancaria desarmó la arquitectura del esquema y expuso la financiación indirecta prohibida.